|
|
|
中国三大国有航司上半年合亏逾81亿元 民营航司保持盈利
|
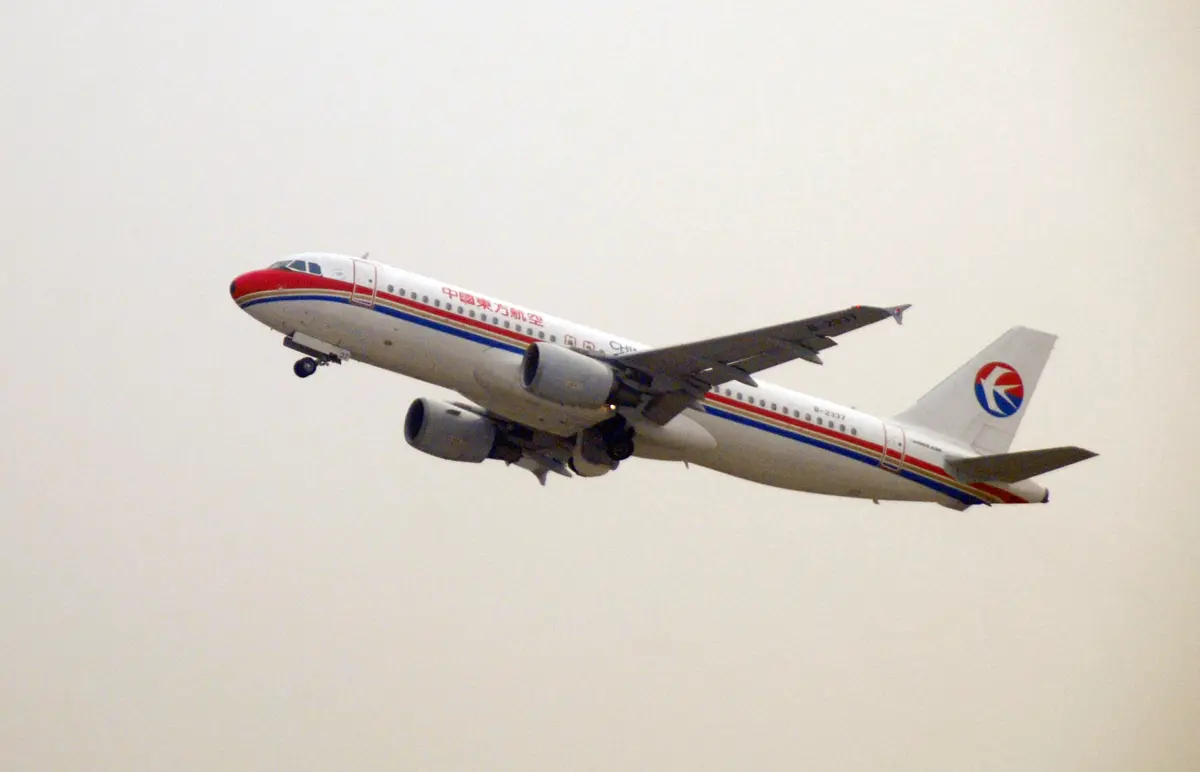 2026年上半年,中国航空业上市公司业绩出现明显分化。在航油成本上升、国际航线经营压力增加的背景下,中国国际航空、中国东方航空和中国南方航空三大国有航空公司合计归属于上市公司股东的净亏损达到81.61亿元人民币。与此同时,春秋航空、海航控股、吉祥航空和华夏航空等公司实现盈利,其中春秋航空以10.42亿元净利润成为七家主要上市航司中盈利最高的企业。
据《21世纪经济报道》报道,三大国有航空公司近期陆续公布2026年半年报。数据显示,今年1月至6月,国航归母净亏损22.86亿元,东航亏损21.79亿元,南航亏损36.96亿元,三家公司亏损幅度均较去年同期扩大。
这一表现意味着,在航空客运需求继续恢复的情况下,三大航仍未摆脱成本端带来的经营压力。特别是航油价格上涨,对拥有庞大机队和较多国际航线的航空公司影响更加明显。
航油成本大增吞噬营收增长
三大航在半年报中均提到燃油成本上升带来的影响。今年以来,受中东局势等因素影响,国际能源价格处于较高水平,航空燃油成本明显增加。
据相关数据,三家国有航司上半年燃油成本同比增幅均超过三成。仅航油价格变化带来的新增支出,三家公司合计超过200亿元。对于航空公司而言,燃油本身就是最主要的经营成本之一,当油价快速上涨时,即使客运收入有所增加,也可能被更高的燃油支出抵消。
三大航的机队规模较大,同时承担较多国际和远程航线运营。与国内短途航班相比,国际长距离航线飞行时间更长,燃油消耗也更高,因此对能源价格波动更加敏感。
此外,大型航空公司机型较多,不同机型在维护、航材、飞行员培训和调度方面的成本也存在差异。在外部成本迅速上涨的情况下,庞大的运营体系使成本调整难度进一步增加。
春秋航空盈利10.42亿元
与三大国有航司集体亏损形成对比的是,多家民营或区域型航空公司上半年仍然保持盈利。
其中,春秋航空表现最为突出。公司上半年实现营业收入123.36亿元,同比增长19.72%;归母净利润达到10.42亿元,在七家主要上市航空公司中排名第一。
春秋航空同样受到航油成本上涨影响,但其低成本经营模式在高油价环境下体现出一定优势。
作为低成本航空公司,春秋航空长期采用相对集中的机型配置,同时提高飞机日利用率,通过增加单架飞机每天执行航班的时间来摊薄固定成本。其直销比例较高,也有助于降低部分销售和渠道费用。
数据显示,春秋航空单位座公里成本比三大国有航司低约30%。在机票价格竞争激烈、燃油成本普遍上涨的情况下,较低的单位运营成本为公司保留了更大的盈利空间。
低成本航空的经营模式通常还包括提高座位密度、减少非核心服务以及通过行李、选座等附加项目获得收入。虽然这种模式与大型全服务航空公司的定位并不相同,但在成本压力较大的市场环境中,其优势更加明显。
海航净利润增长逾三倍
除了春秋航空,海航控股上半年也实现盈利。公司归母净利润达到2.70亿元,同比增长374.43%。
海航控股表示,报告期内公司持续优化运力投放,提高重点航线的收益水平,同时通过更加精细的成本管理降低油价上涨带来的影响。
吉祥航空和华夏航空同样保持盈利。数据显示,今年上半年,吉祥航空实现归母净利润1.50亿元,华夏航空实现归母净利润0.44亿元。
虽然这些公司的盈利规模与春秋航空存在差距,但与三大国有航司数十亿元的亏损相比,航空企业之间的经营表现已经形成较为明显的差异。
商业模式差异影响盈利能力
业内人士认为,三大国有航司与部分民营航空公司的盈亏分化,并不能简单归结为客流量差异,更重要的是不同商业模式在高油价环境下表现出不同的成本承受能力。
国航、东航和南航拥有庞大的国内外航线网络,并承担大量国际远程航线。大型网络航空公司的优势在于覆盖范围广、枢纽能力强,可以服务商务旅客和国际中转市场,但相应的机队、人员、维修和机场运营体系也更加复杂。
当市场需求强劲、票价较高时,庞大的航线网络可以带来规模优势;但在油价大幅上涨或部分国际航线收益下降时,高固定成本也可能迅速侵蚀利润。
相比之下,部分民营航空公司规模较小,航线结构相对灵活。如果某条航线收益下降,可以较快减少班次或重新配置运力,将飞机投入需求更旺盛、收益水平更高的市场。
春秋航空的低成本模式尤其强调飞机利用率、机队标准化和成本控制。吉祥航空则更多集中于经济较发达地区及重点商务和旅游市场。华夏航空主要布局支线航空市场,各家公司在市场定位和运营结构上存在明显差异。
因此,在航油价格持续偏高的情况下,航空公司的成本控制能力成为决定盈利水平的重要因素。
大型航司调整难度更高
三大国有航空公司规模庞大,在获得网络覆盖和品牌优势的同时,也面临较高的调整成本。
一方面,大型航司通常拥有多种机型,不同飞机对应不同的维修体系、零部件库存和机组人员培训要求。相比机队结构更加统一的低成本航空公司,其运营成本更加复杂。
另一方面,三大航国际航线占比较高。国际长途航线不仅燃油消耗更大,还容易受到国际油价、汇率、地缘局势以及海外市场需求变化影响。
部分市场分析还指出,大型国有航空公司具有一定公共运输和航线网络保障功能,因此在调整部分航线和运力时,需要综合考虑的因素可能更多。这使其在面对市场突然变化时,经营调整速度与部分民营航空公司有所不同。
高油价考验航空业成本管理
航空业属于典型的高固定成本行业。飞机采购或租赁、机场费用、维修、人员以及燃油都需要持续投入,其中航油价格又具有较大的外部不确定性。
在客流恢复时期,航空公司可以通过提高客座率和票价增加收入,但如果油价上涨速度超过收入增长,盈利能力仍可能下降。今年上半年三大航的表现正体现了这一特点:收入端的改善不足以抵消燃油等成本的大幅增加。
相比之下,低成本航空公司通过提高飞机利用率、简化机队结构以及控制非必要支出,可以降低每个座位的运营成本,因此在相同油价环境下面临的利润压力相对较小。
不过,民营航司目前的盈利也并不意味着未来没有风险。如果国际油价继续上涨,或者航空客运需求下降、票价竞争加剧,低成本航空公司的利润同样可能受到影响。
整体来看,2026年上半年中国上市航空公司的业绩分化,反映出高油价环境下不同商业模式的成本差异。三大国有航司拥有规模和航线网络优势,却同时承受更高的燃油和运营成本;春秋航空等公司则凭借较低的单位成本和更加灵活的运力配置维持盈利。
未来航油价格走势、国际航线需求以及航空公司自身的成本控制能力,仍将是决定行业盈利水平的关键因素。对于三大国有航司而言,如何在维持大型航线网络的同时提高飞机利用效率、优化机队和航线结构,并降低能源价格波动对利润的影响,将直接关系到其能否扭转持续亏损局面。
|
|